 AI·활용
젠슨 황이 코어위브 위기에 직접 나선 배경, 엔비디아의 속내는?
AI 클라우드 업체 코어위브의 주가·채권 급락 사태에 엔비디아 젠슨 황이 직접 나선 배경과, 한국 투자자·업계가 주목해야 할 구조적 리스크를 짚어봅니다.
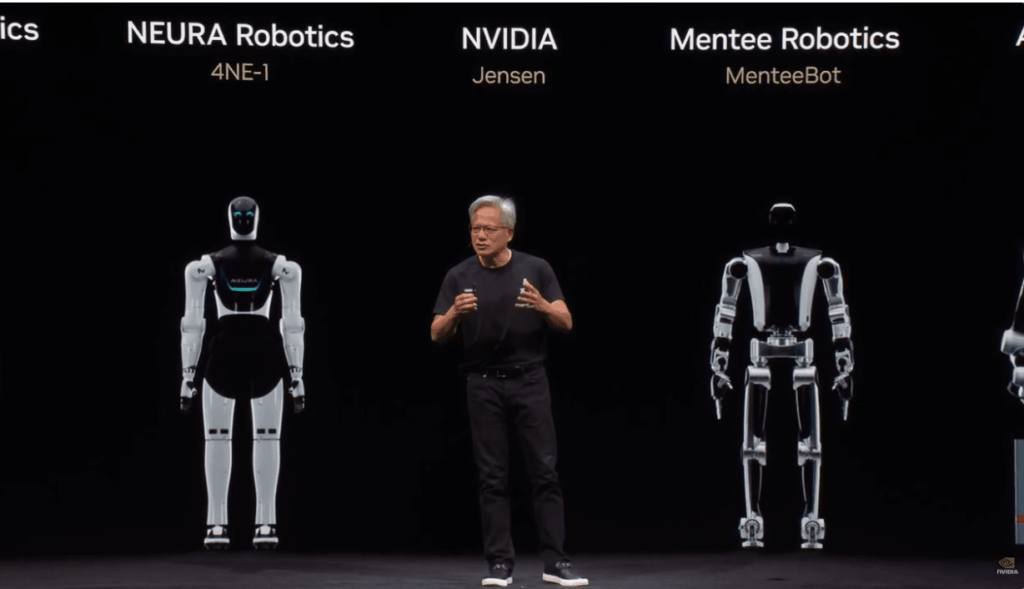
‘피지컬 AI’라는 말, 뉴스에서 자주 보이시나요? 막연하게 ‘로봇 관련 기술이겠거니’ 하고 넘기셨다면, 이번엔 조금 다르게 봐야 할 것 같습니다. 엔비디아가 피지컬 AI를 ‘미래 비전’이 아닌 실제 수익 사업으로 전환하기 시작했고, 그 핵심 시장 중 하나로 중국이 부상하고 있기 때문입니다.
피지컬 AI(Physical AI)는 디지털 세계를 넘어 물리적 현실에서 직접 작동하는 AI를 뜻합니다. 쉽게 말해, 화면 속에서만 대답하는 AI가 아니라 공장 로봇팔을 움직이고, 창고에서 물건을 옮기고, 도로 위를 달리는 자율주행차를 제어하는 AI입니다. 엔비디아는 2023년부터 이 분야를 준비해 왔습니다. 로봇 시뮬레이션 플랫폼 ‘아이작(Isaac)’과 ‘옴니버스(Omniverse)’를 통해 가상공간에서 로봇을 설계·훈련하는 기술을 공개했고, 2024년에는 휴머노이드 로봇용 파운데이션 모델 ‘GR00T’와 로봇 전용 컴퓨터 ‘젯슨 토르(Jetson Thor)’까지 선보였습니다. 당시까지만 해도 이 기술들은 ‘엔비디아가 그리는 미래 청사진’ 정도로 받아들여졌습니다. 그런데 2025년 들어 분위기가 달라졌습니다.
가장 주목할 변화는 피지컬 AI가 엔비디아의 실질적인 수익 창출 영역으로 진입하고 있다는 점입니다. 글로벌 시장조사기관 IDC에 따르면 2024년 기준 산업용 로봇·자율 시스템 시장 규모는 약 250억 달러(약 33조 원)이며, 2028년까지 연평균 15% 이상 성장할 전망입니다. 엔비디아는 이 시장에서 GPU 칩셋 공급을 넘어 소프트웨어 플랫폼 생태계까지 장악하려는 전략을 구체화하고 있습니다. 특히 중국 시장이 핵심 변수로 떠올랐습니다. 미중 반도체 규제 속에서도 중국의 제조업·물류 자동화 수요는 폭발적으로 늘고 있으며, 중국 내 로봇 기업들은 엔비디아 플랫폼 기반의 AI 훈련 인프라를 적극 도입하고 있습니다. 이는 단순한 칩 판매가 아니라 플랫폼 종속성을 형성하는 전략이기도 합니다.
에디터 인사이트: 엔비디아의 피지컬 AI 전략은 과거 인텔이 PC 시대에 CPU로 플랫폼을 장악한 방식과 닮아 있습니다. 칩을 팔되, 그 칩 위에서만 돌아가는 소프트웨어 생태계를 함께 키우는 것이죠. 로봇 시대의 ‘윈텔(Wintel)’ 구도를 엔비디아가 선점하려는 것입니다.
한국은 제조업 비중이 높고 삼성·현대·LG 등 대기업뿐 아니라 중소 제조 기업들도 자동화 전환 압박을 받고 있습니다. 엔비디아 피지컬 AI 플랫폼의 확산은 한국 산업계에 다음과 같은 기회와 과제를 동시에 줍니다.
기존 산업용 로봇은 정해진 동작만 반복하는 ‘자동화’ 수준입니다. 피지컬 AI 로봇은 딥러닝·강화학습을 통해 새로운 환경에 스스로 적응하고 판단합니다. 예를 들어, 불규칙하게 쌓인 물건을 맥락에 따라 집어 올리는 능력이 여기에 해당합니다.
엔비디아의 최신 고성능 칩(H100 등)은 중국 수출이 제한되어 있습니다. 하지만 피지컬 AI 소프트웨어 플랫폼과 규제 대상이 아닌 엣지 칩 제품군(젯슨 시리즈 일부)은 여전히 공급 가능합니다. 엔비디아는 이 틈새를 활용하고 있으며, 규제 변화에 따라 전략이 수정될 가능성도 있습니다.
엔비디아의 ‘젯슨 파트너 프로그램’과 ‘NGC(엔비디아 GPU 클라우드)’ 개발자 생태계에 등록하는 것이 시작점입니다. 이미 레인보우로보틱스, 한국로봇산업진흥원 등 국내 기관도 관련 협력을 모색하고 있으니 관련 커뮤니티를 주시하세요.
엔비디아 피지컬 AI의 전환은 단순한 기술 뉴스가 아닙니다. 제조업 중심 국가인 한국에게는 산업 구조 자체가 바뀌는 신호일 수 있습니다. 물론 기술이 과장되거나 상용화까지 시간이 더 걸릴 수도 있습니다. 하지만 플랫폼 전쟁은 항상 ‘누가 먼저 생태계에 들어오느냐’로 결정됩니다. 여러분이 속한 산업에서 피지컬 AI가 가장 먼저 적용될 분야는 어디라고 생각하시나요? 댓글로 의견을 나눠 주세요!
출처: AI타임스 – 전체기사
AI·활용
AI 클라우드 업체 코어위브의 주가·채권 급락 사태에 엔비디아 젠슨 황이 직접 나선 배경과, 한국 투자자·업계가 주목해야 할 구조적 리스크를 짚어봅니다.
 AI·활용
AI 수요는 넘치는데 반도체 주가가 급락한 이유, 코어위브 부채 구조 문제와 한국 투자자에게 주는 시사점을 짚었습니다.
 IT제품
영진전문대가 교육부 특성화 선도대학에 선정되며 국고사업 7관왕을 달성했다. 피지컬 AI 특성화 전략이 직업교육과 취업 시장에 어떤 변화를 가져올지 짚어봤다.