 재테크·팁
JPMorgan이 채권 시장에서 ‘세대에 한 번’ 기회를 외치는 이유
JPMorgan 포트폴리오 매니저가 우량 기업 회사채 시장에서 세대에 한 번의 기회를 언급했습니다. 한국 투자자 관점에서 의미와 주의점을 구체적으로 살펴봅니다.
채권은 안전하다는 믿음, 지금도 유효할까요? 금리가 오르고 내리는 사이클 속에서 ‘채권=안전자산’이라는 공식이 흔들리고 있습니다. 일부 헤지펀드 전략가들은 채권 비중을 줄이고 ‘매니지드 퓨처스(Managed Futures)’라는 대안을 주목하라고 말합니다.
매니지드 퓨처스는 선물(Futures) 계약을 활용해 주식, 채권, 원자재, 통화 등 다양한 자산에 동시에 투자하는 전략입니다. 헤지펀드에서 주로 쓰이던 방식이지만, 최근에는 ETF 형태로도 일반 투자자들이 접근할 수 있게 되었습니다. 핵심은 ‘추세 추종(Trend Following)’입니다. 시장이 오르면 롱(매수), 내리면 숏(공매도) 포지션을 취해 방향성 자체에서 수익을 추구합니다.
원본 기사에서 언급한 표현인 ‘dead money for a decade(10년간 죽어있는 돈)’는 채권이 장기간 실질 수익을 거의 내지 못했던 시기를 빗댄 말입니다. 금리가 낮을 때 채권을 매수한 투자자들은 물가 상승률에도 못 미치는 수익률을 오랫동안 감내해야 했습니다.
전통적인 60/40 포트폴리오(주식 60%, 채권 40%)는 주식이 하락할 때 채권이 완충 역할을 한다는 전제 위에 세워졌습니다. 그러나 최근 몇 년간 주식과 채권이 동시에 하락하는 상황이 반복되면서 이 전제가 깨졌습니다. 이때 매니지드 퓨처스 전략은 하락 추세를 포착해 오히려 수익을 낼 수 있다는 점에서 분산 투자 수단으로 재평가받고 있습니다.
에디터 인사이트: 채권이 ‘안전하다’는 말은 원금 손실 위험이 낮다는 의미입니다. 그러나 인플레이션을 감안한 ‘실질 수익률’이 마이너스라면, 안전하게 돈의 가치를 잃는 셈입니다. 특히 한국처럼 물가 변동성이 있는 환경에서는 이 점을 무시하기 어렵습니다.
국내에서는 아직 매니지드 퓨처스 전략이 생소하지만, 해외 ETF를 통해 간접적으로 접근하는 방법이 있습니다. 미국 증시에 상장된 매니지드 퓨처스 ETF(예: 티커 DBMF, WTMF 등)를 해외 주식 계좌를 통해 매수하는 방식입니다. 단, 해외 ETF 투자 시 환율 리스크, 세금 처리(양도소득세 등) 문제는 반드시 본인이 직접 확인하시기 바랍니다.
장점: 주식·채권과의 상관관계가 낮아 분산 효과가 있습니다. 하락장에서도 추세를 따라 수익 가능성이 있습니다. 다양한 자산군에 동시 노출됩니다.
단점: 추세가 없거나 횡보하는 시장에서는 성과가 부진할 수 있습니다. 운용 보수가 상대적으로 높고, 전략 자체가 복잡해 이해하기 어렵습니다. 단기적으로 큰 변동성을 경험할 수도 있습니다. 초보 투자자에게 단독 포트폴리오 전략으로는 적합하지 않습니다.
현재 국내 상장 ETF 중 매니지드 퓨처스 전략을 직접 표방하는 상품은 많지 않습니다. 해외 ETF 투자나 일부 대안투자 펀드를 통해 접근하는 것이 일반적입니다. 국내 출시 여부는 증권사 또는 자산운용사를 통해 직접 확인하세요.
그렇지 않습니다. 이 전략은 채권을 전면 대체하는 것이 아니라, 채권 비중 일부를 매니지드 퓨처스로 교체해 포트폴리오의 분산 효과를 높이자는 제안입니다. 본인의 투자 성향과 목표에 맞게 비중을 조절하는 것이 중요합니다.
매니지드 퓨처스는 구조가 복잡하고 변동성도 있어 투자 경험이 없는 분께는 주의가 필요합니다. 소액으로 ETF를 통해 먼저 경험해보거나, 전문가 상담 후 접근하는 것을 권장합니다.
채권이 10년간 기대에 못 미쳤다면, 다음 10년도 같은 방식으로 가야 할 이유는 없습니다. 매니지드 퓨처스가 모든 투자자에게 정답은 아니지만, 포트폴리오를 점검하는 계기로 삼기에는 충분한 주제입니다. 여러분의 채권 비중, 지금 한번 들여다볼 준비가 되셨나요? 댓글로 의견을 나눠주세요.
출처: Finance
재테크·팁
JPMorgan 포트폴리오 매니저가 우량 기업 회사채 시장에서 세대에 한 번의 기회를 언급했습니다. 한국 투자자 관점에서 의미와 주의점을 구체적으로 살펴봅니다.
 재테크·팁
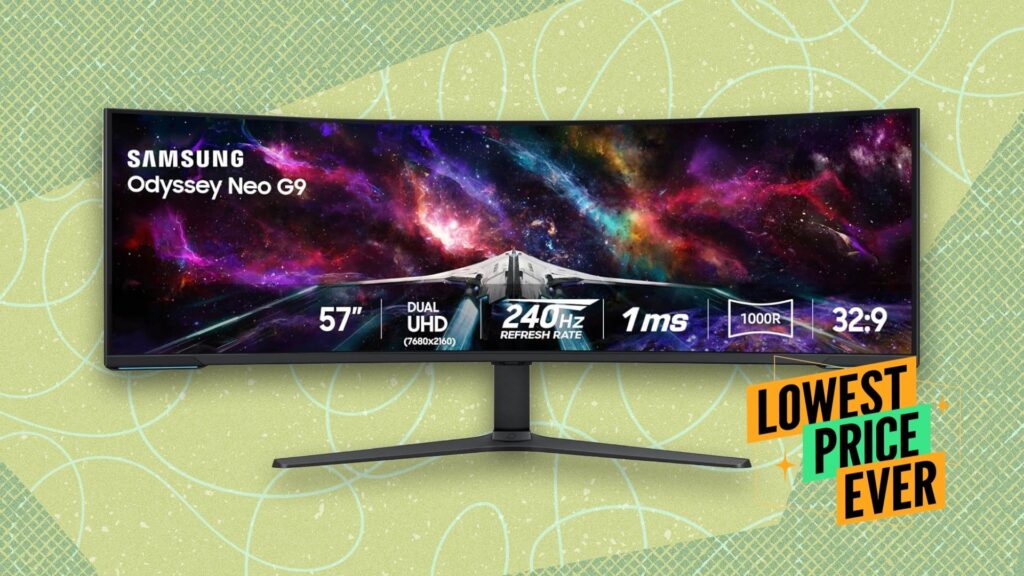
삼성 57인치 게이밍 모니터가 $600 할인 중입니다. 직구 시 관세·배송비·AS 현실을 짚고, 국내 대안까지 비교해 실제로 살 만한지 따져봤습니다.
 재테크·팁
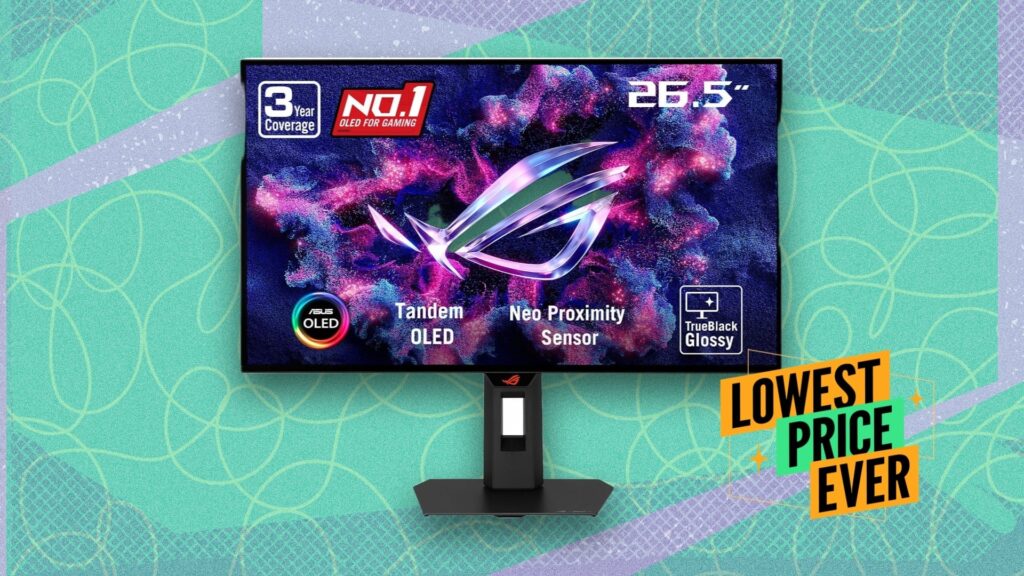
ASUS 27인치 4K OLED 게이밍 모니터가 100달러 할인 중입니다. 0.03ms 응답속도의 실체와 직구 시 주의사항, 번인 문제까지 냉정하게 짚어봤습니다.