 재테크·팁
물가는 오르는데 월급은 제자리? 미국발 실질임금 하락의 의미와 한국인 대처법
미국 물가 3.4% 상승, 임금은 3.1% 증가로 실질 구매력이 줄었습니다. 한국 독자를 위한 원인 분석과 바로 실천 가능한 절약·재테크 팁을 정리했습니다.
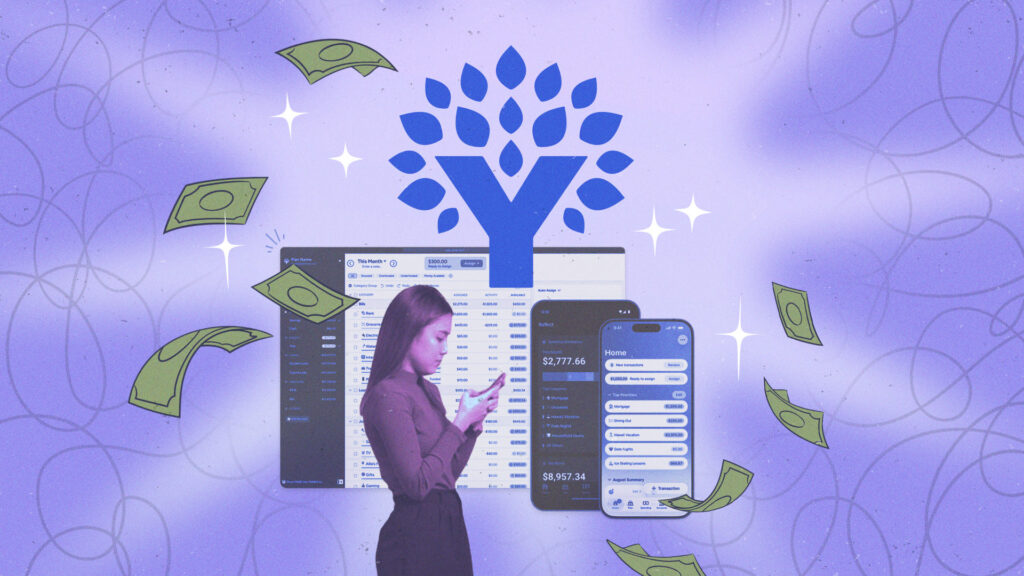
월급날만 되면 통장이 텅 비어있는 느낌, 한 번쯤 겪어보셨죠? 가계부 앱을 깔고도 며칠 만에 손을 놓는 경우가 대부분입니다. YNAB(You Need A Budget)은 단순한 지출 기록 앱이 아니라 ‘예산 배분’ 철학을 기반으로 한 도구인데, 제대로 설정하지 않으면 그냥 복잡한 엑셀에 불과합니다. 오늘은 YNAB 유저라면 알아두면 확실히 달라지는 활용법을 정리해봤습니다.
YNAB은 미국에서 시작한 구독형 예산 관리 서비스로, 핵심 철학은 ‘들어온 돈에만 역할을 부여하라(Give every dollar a job)’입니다. 국내에서는 뱅크샐러드나 토스 같은 자동 연동 서비스가 익숙하지만, 그 앱들은 ‘지출을 기록’하는 데 초점이 맞춰져 있습니다. 반면 YNAB은 ‘앞으로 쓸 돈을 미리 배분’하는 방식이라 소비 습관을 근본적으로 바꾸는 데 더 효과적이라는 사용자 평가가 많습니다. 영어 기반 서비스지만 한국어 환경에서도 충분히 적용 가능하고, 특히 월급제 직장인이나 프리랜서처럼 수입이 주기적으로 들어오는 분들에게 잘 맞습니다.
YNAB은 장점만큼 단점도 분명합니다. 우선 유료 서비스입니다(구독료는 환율·플랜에 따라 달라지므로 공식 홈페이지에서 확인 필요). 국내 은행 계좌 자동 연동이 안 되기 때문에 지출을 직접 입력해야 합니다. 이 수동 입력이 처음엔 귀찮지만, 오히려 소비를 ‘의식하게’ 만드는 효과가 있다는 평가도 있습니다. 반면 바쁜 일상에서 꾸준한 입력이 어렵다면 금방 흐지부지될 수 있으니, 자신의 생활 패턴을 먼저 냉정하게 평가해보세요.
에디터 한마디: YNAB은 ‘돈을 아끼는 앱’이 아니라 ‘돈을 어디에 쓸지 미리 결정하는 앱’입니다. 이 차이를 이해하고 시작해야 3개월 이상 지속할 수 있습니다.
현재 YNAB 앱과 웹은 영어만 지원합니다. 다만 카테고리 이름이나 메모는 한국어로 직접 입력할 수 있어서, 영어에 익숙하지 않더라도 기본 기능 사용에는 큰 불편이 없다는 사용자 의견이 많습니다.
국내 앱은 자동 연동과 소비 분석이 편리하지만, 예산을 ‘미리 계획’하는 기능은 상대적으로 약합니다. YNAB은 계획형 예산 관리에 특화되어 있어 두 가지를 병행하는 사용자도 있습니다. 어떤 앱이 더 낫다기보다, 자신이 원하는 관리 방식에 따라 선택하는 게 맞습니다.
YNAB은 일정 기간 무료 체험을 제공하고 있습니다. 정확한 기간과 조건은 변경될 수 있으니 공식 홈페이지(ynab.com)에서 최신 정보를 확인하세요.
YNAB이 모든 사람에게 맞는 솔루션은 아닙니다. 하지만 ‘왜 이렇게 돈이 없지?’라는 질문을 반복하고 있다면, 지출을 기록하는 방식이 아닌 배분하는 방식으로 접근을 바꿔보는 건 충분히 시도해볼 가치가 있습니다. 실제로 써본 뒤 어떤 점이 달랐는지, 댓글로 경험을 나눠주세요.
출처: Lifehacker
재테크·팁
미국 물가 3.4% 상승, 임금은 3.1% 증가로 실질 구매력이 줄었습니다. 한국 독자를 위한 원인 분석과 바로 실천 가능한 절약·재테크 팁을 정리했습니다.
 재테크·팁
버크셔 해서웨이 실적 상승과 그렉 아벨의 현금 배분 시작. 한국 투자자가 얻을 수 있는 실용적 인사이트와 재테크 팁을 정리했습니다.
 재테크·팁
금리 방향이 불확실한 지금, CLO ETF가 글로벌 투자자들 사이에서 주목받고 있습니다. 개념부터 장단점, 한국 투자자 활용법까지 정리했습니다.